
Immobilie geerbt, was nun? Die 5 wichtigsten Schritte für Neu-Eigentümer
Eine geerbte Immobilie wird von außen zunächst oft als finanzieller Glücksfall wahrgenommen. Für die Erben selbst ist die Situation jedoch häufig eine ganz andere: Neben der Trauer kommen plötzlich rechtliche, organisatorische und finanzielle Fragen hinzu, mit denen man sich zuvor vielleicht noch nie beschäftigt hat. Gleichzeitig sollten wichtige Entscheidungen nicht dauerhaft aufgeschoben werden. Laufende Kosten bestehen weiter, ein leerstehendes Gebäude benötigt Aufmerksamkeit und auch rechtliche oder steuerliche Fristen können eine Rolle spielen.
In diesem Beitrag zeige ich Ihnen anhand meiner täglichen Praxis Schritt für Schritt, welche Themen Sie jetzt klären sollten, welche Unterlagen wichtig sind und wie Sie eine fundierte Grundlage für die Entscheidung schaffen, ob Sie die Immobilie behalten, vermieten oder verkaufen möchten.
TL;DR: Immobilie geerbt – die 5 wichtigsten Schritte auf einen Blick
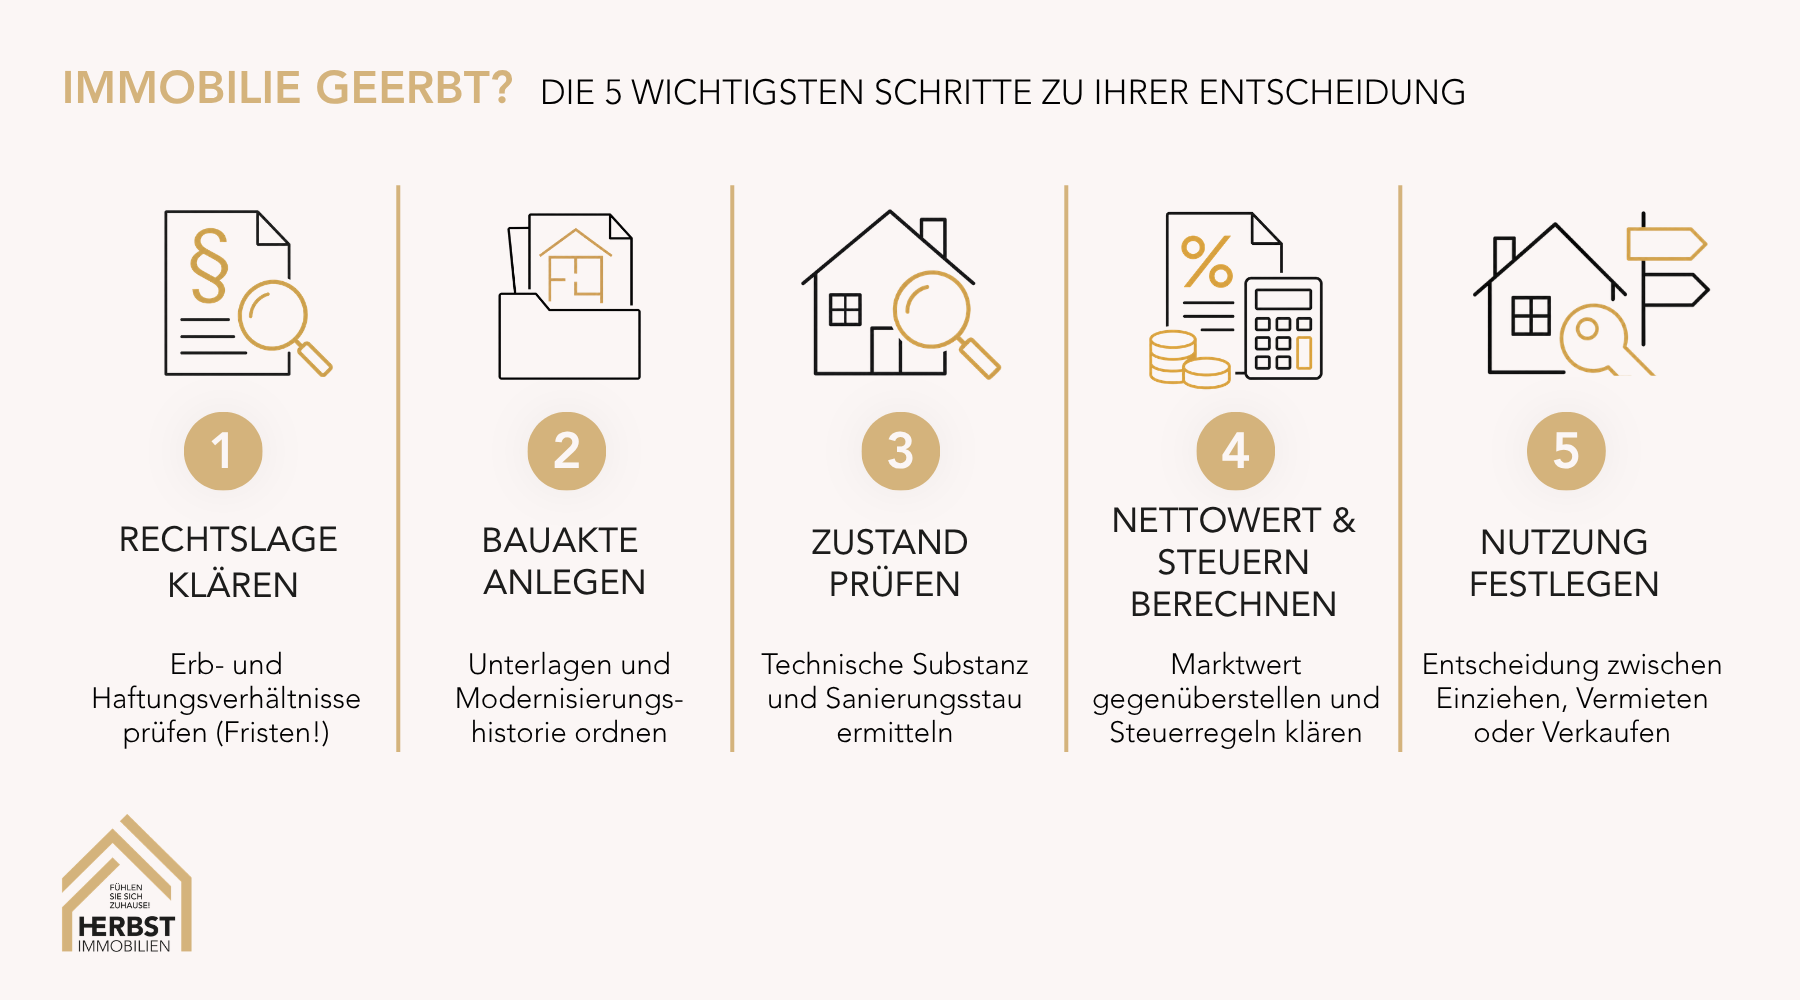
Bei einer geerbten Immobilie treffen rechtliche, finanzielle und persönliche Fragen aufeinander. Diese fünf Schritte helfen Ihnen, strukturiert vorzugehen:
- Rechtslage klären: Erbenstellung prüfen, die 6-Wochen-Frist für eine mögliche Erbausschlagung beachten und Grundbuch sowie bestehende Rechte und Belastungen prüfen.
- Bauakte anlegen: Grundbuchauszug, Bewilligungsurkunden, Grundrisse, Baulasten, Verträge und Energiedokumente vollständig zusammenstellen.
- Zustand prüfen: Den technischen und energetischen Zustand der Immobilie objektiv erfassen und akuten von absehbarem Sanierungsbedarf unterscheiden. Bereits getätigte Modernisierungen chronologisch auflisten.
- Wert und Steuern klären: Marktwert professionell ermitteln, offene Verbindlichkeiten berücksichtigen sowie mögliche Erbschaft- und Veräußerungssteuern prüfen.
- Nutzung entscheiden: Auf dieser Grundlage zwischen Selbstnutzung, Vermietung oder Verkauf abwägen. Bei Erbengemeinschaften kann eine objektive Wertermittlung eine wichtige gemeinsame Entscheidungsgrundlage schaffen.
Ihr Ansprechpartner vor Ort: HERBST IMMOBILIEN unterstützt Eigentümer in Villingen-Schwenningen und im gesamten Schwarzwald-Baar-Kreis mit einer professionellen und nachvollziehbaren Wertermittlung nach ImmoWertV sowie bei einem möglichen Verkauf der Immobilie.
Schritt #1: Klären Sie zuerst das Erbe, dann die Immobilie
Ein häufiger Fehler, den ich bei Erben immer wieder beobachte: Sie beschäftigen sich sofort mit der Immobilie selbst, beauftragen Handwerker, planen Renovierungen oder treffen erste, größere Entscheidungen. Dabei sollte zunächst geklärt werden, wer Erbe ist und welche Vermögenswerte und Verpflichtungen zum Nachlass gehören.
Mit dem Tod geht das Vermögen des Erblassers als Ganzes auf den oder die Erben über. Dazu können neben Immobilien und anderem Vermögen auch Schulden und weitere Nachlassverbindlichkeiten gehören. Bevor Sie größere finanzielle Verpflichtungen eingehen, sollten Sie sich deshalb einen Überblick über die rechtliche und wirtschaftliche Situation verschaffen. Für die Ausschlagung einer Erbschaft bleiben grundsätzlich nur sechs Wochen ab dem Zeitpunkt, zu dem Sie vom Erbfall und vom Grund Ihrer Erbenstellung Kenntnis haben.
Klären Sie deshalb zuerst diese drei Fragen:
1. Wer ist Erbe und wer darf entscheiden?
Gerade bei mehreren Erben, einer sogenannten Erbengemeinschaft, sollten größere Entscheidungen rund um die Immobilie erst getroffen werden, wenn klar ist, wer beteiligt ist und wer welche Entscheidungen mittragen muss.
2. Welche Verbindlichkeiten bestehen?
Prüfen Sie offene Darlehen, sonstige Nachlassverbindlichkeiten und die Eintragungen im Grundbuch. Eine eingetragene Grundschuld zeigt dabei nicht automatisch, wie hoch ein tatsächlich noch bestehendes Darlehen ist.
3. Was gilt, wenn Sie im Testament nicht berücksichtigt wurden?
Auch wenn Sie in einem Testament nicht als Erbe eingesetzt oder sogar ausdrücklich von der Erbfolge ausgeschlossen wurden, bedeutet das nicht automatisch, dass Sie keine Ansprüche haben. Gerade Kinder und Ehepartner können unter bestimmten Voraussetzungen weiterhin Pflichtteilsansprüche besitzen.
Ein Beispiel aus meiner Praxis: In einem Fall hatte ein älterer Herr seine spätere Ehefrau als Alleinerbin eingesetzt und seine Kinder im Testament nicht berücksichtigt. Die Kinder ließen die testamentarische Regelung nach seinem Tod rechtlich überprüfen – mit Erfolg. Daher mein Rat: Lassen Sie die erbrechtliche Situation frühzeitig fachlich prüfen, bevor Sie Entscheidungen über die Immobilie treffen.
Schritt #2: Ordnen Sie alle Unterlagen und verschaffen Sie sich einen vollständigen Überblick
Mit einer geerbten Immobilie übernehmen Sie nicht nur Eigentum, sondern auch laufende Kosten, Verpflichtungen und möglicherweise offene Fragen. Deshalb ist es wichtig, zunächst alle relevanten Unterlagen in einer Bauakte zusammenzutragen. Erst wenn klar ist, was zur Immobilie gehört, welche Rechte eingetragen sind und welche Kosten bestehen, können Sie fundiert entscheiden, wie es weitergeht.
Erb- und Eigentumsunterlagen
Neben dem Nachweis Ihrer Erbenstellung sollten Sie sich zunächst einen aktuellen Grundbuchauszug beschaffen. Besonders wichtig sind dabei die Abteilungen II und III. In Abteilung II finden Sie beispielsweise Wohnrechte, Nießbrauch, Wegerechte und andere Belastungen oder Beschränkungen. Abteilung III enthält die eingetragenen Grundpfandrechte, etwa Grundschulden oder Hypotheken.
Wichtig: Die Höhe einer eingetragenen Grundschuld sagt nicht automatisch aus, wie hoch ein eventuell noch bestehendes Darlehen tatsächlich ist. Klären Sie deshalb frühzeitig mit der finanzierenden Bank, ob und in welcher Höhe noch Verbindlichkeiten bestehen.
Nicht immer stehen außerdem alle Einzelheiten eines eingetragenen Rechts direkt im Grundbuch. Häufig wird dort auf eine zugrunde liegende Bewilligungsurkunde verwiesen. Diese sollten Sie ebenfalls einsehen und zu Ihren Unterlagen nehmen.
Ein Beispiel aus meiner Praxis: Bei einem Haus hat eine gemeinsame Zufahrt nicht nur zu den Garagen des Grundstücks geführt, sondern auch zu drei weiteren Wohnhäusern. Das entsprechende Wegerecht war im Grundbuch eingetragen, die genaue Ausgestaltung ergab sich jedoch erst aus der dazugehörigen Bewilligungsurkunde. Erst daraus ließ sich nachvollziehen, welche Rechte und Pflichten mit der gemeinsamen Zufahrt verbunden waren.
Solche Details sollten Sie möglichst früh klären. Denn spätestens bei einem späteren Verkauf möchte ein Käufer genau wissen, welche Rechte und Verpflichtungen mit der Immobilie verbunden sind. Fehlende oder ungeklärte Unterlagen können sonst zu Rückfragen, Unsicherheit und Verzögerungen im Verkaufsprozess führen.
Mein persönlicher KI-Tipp: Wenn Ihnen einzelne Begriffe im Grundbuchauszug nichts sagen, kann KI eine gute erste Orientierung bieten. Fotografieren Sie beispielsweise den entsprechenden Abschnitt und lassen Sie sich die Begriffe in einfacher Sprache erklären. Für verbindliche Aussagen sollten Sie anschließend jedoch immer einen Fachmann hinzuziehen.
Und noch ein Rat: Stellen Sie den Antrag auf Grundbuchberichtigung innerhalb von zwei Jahren nach dem Erbfall. Dann ist die Eintragung der Erben als neue Eigentümer grundsätzlich gebührenfrei.
Grundstücks- & Bauunterlagen
Sammeln Sie Liegenschaftskarte, Baupläne und Baugenehmigungen. Prüfen Sie bei älteren Häusern genau, ob Ausbauten (z. B. Wintergarten oder Dachgeschoss) damals überhaupt offiziell genehmigt wurden.
Modernisierungshistorie
Suchen Sie Rechnungen und Wartungsprotokolle zu Dach, Fenstern, Elektrik und Heizung. Das reine Baujahr allein sagt relativ wenig über den tatsächlichen Zustand aus.
Finanz- & Mietunterlagen
Tragen Sie Darlehensverträge, Gebäudeversicherungen und Grundsteuerbescheide zusammen. Bei vermieteten Objekten benötigen Sie Mietverträge und Kautionsnachweise. Bei Eigentumswohnungen sind Teilungserklärung, Protokolle der Eigentümerversammlung und der Wirtschaftsplan Pflicht.
Schritt #3: Verschaffen Sie sich Klarheit über den technischen Zustand
Gerade bei einer geerbten Immobilie ist der eigene Blick häufig mit Erinnerungen und Emotionen verbunden. Für die weitere Entscheidung ist jedoch eine möglichst objektive Einschätzung wichtig: Wie ist der tatsächliche Zustand von Dach, Heizung, Fenstern, Elektrik und Gebäudehülle? Wo besteht akuter Handlungsbedarf und welche Maßnahmen könnten erst in den kommenden Jahren relevant werden?
Eine neue Einbauküche oder frisch gestrichene Wände können einen gepflegten Eindruck vermitteln. Über den technischen Zustand der Immobilie sagen sie jedoch nur wenig aus.
Aus vielen Objektbegehungen weiß ich: Es hilft, den Zustand der Immobilie zunächst in verschiedene Bereiche einzuordnen:
- Akuter Handlungsbedarf: Schäden oder Mängel, die zeitnah behoben werden müssen, etwa ein Wasserschaden oder eine ausgefallene Heizung.
- Absehbarer Sanierungsbedarf: Bauteile oder technische Anlagen, bei denen aufgrund von Alter und Zustand in den kommenden Jahren Maßnahmen zu erwarten sind.
- Energetischer Zustand: Heizung, Fenster, Dach und Gebäudehülle sollten auch unter energetischen Gesichtspunkten betrachtet werden.
- Optische Maßnahmen: Böden, Wandgestaltung, Küche oder andere Arbeiten, die vor allem Erscheinungsbild und Komfort betreffen.
Dabei geht es zunächst nicht darum, sofort zu investieren oder zu sanieren. Entscheidend ist, den tatsächlichen Zustand und einen möglichen Handlungsbedarf zu kennen. Erst auf dieser Grundlage können Sie sinnvoll entscheiden, ob Sie die Immobilie behalten, vermieten oder verkaufen wollen.
Wichtig bei energetischen Anforderungen: Die gesetzlichen Vorgaben für Gebäude wurden 2026 geändert. Seit dem 29. Juli 2026 gilt das Gebäudemodernisierungsgesetz (GModG). Welche Anforderungen bei einer geerbten Immobilie konkret zu beachten sind, hängt unter anderem vom Gebäude, der vorhandenen Heiztechnik und geplanten Maßnahmen ab. Lassen Sie Ihre individuelle Situation deshalb im Zweifel von einem qualifizierten Experten einschätzen.
Schritt #4: Ermitteln Sie, was die Immobilie wirtschaftlich wirklich wert ist
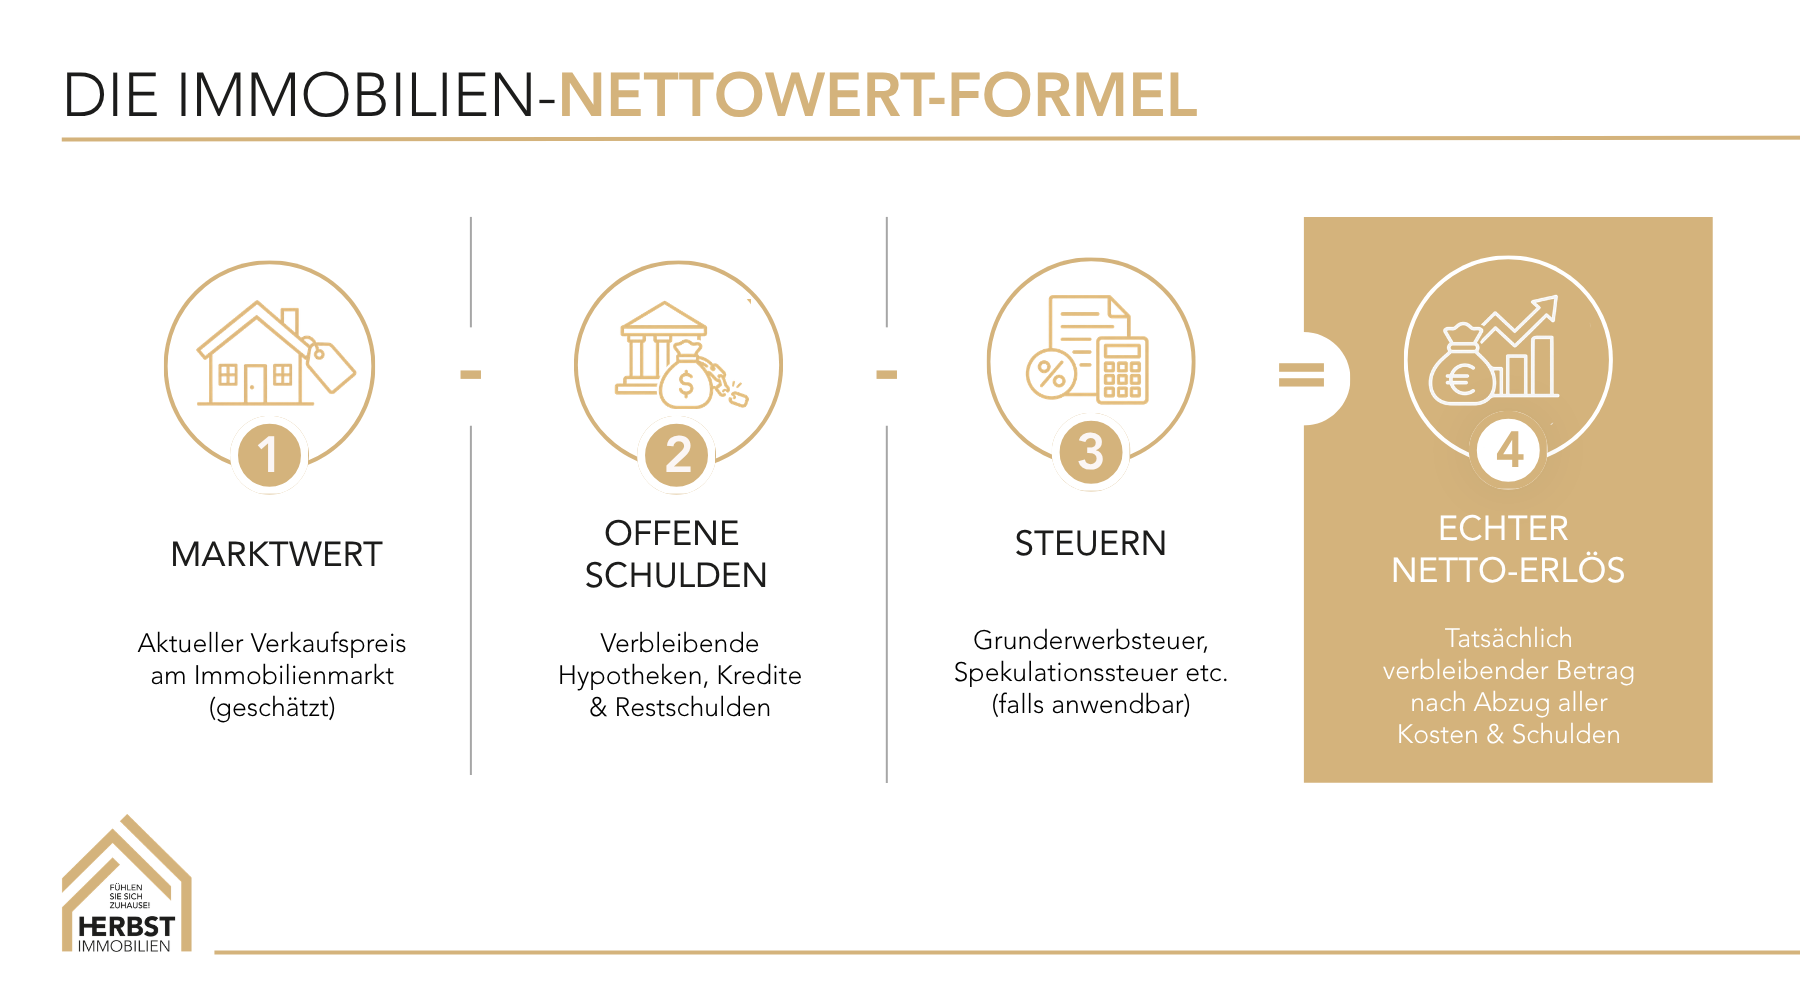
Ein häufiger Trugschluss lautet: „Das Haus ist 500.000 Euro wert, also bin ich jetzt um eine halbe Million Euro reicher.“ Ganz so einfach ist es meistens nicht. Entscheidend ist nicht nur der Marktwert der Immobilie, sondern auch, welche Verbindlichkeiten und möglichen Kosten damit verbunden sind.
Verschaffen Sie sich deshalb einen realistischen Überblick:
Marktwert der Immobilie
– offene Darlehen und immobilienbezogene Verbindlichkeiten
– gegebenenfalls weitere Kosten, die im Zusammenhang mit der Immobilie oder einem Verkauf entstehen
– gegebenenfalls steuerliche Belastungen
= wirtschaftlicher Wert für Sie
Wichtig: Ein fachgerecht ermittelter Marktwert berücksichtigt bereits den tatsächlichen Zustand der Immobilie. Ein vorhandener Sanierungsstau sollte deshalb nicht anschließend pauschal noch einmal vom Marktwert abgezogen werden.
Bei einer geerbten Immobilie beginnt die Zehnjahresfrist für einen möglichen steuerpflichtigen Veräußerungsgewinn nicht neu. Maßgeblich ist grundsätzlich, wann der Erblasser die Immobilie angeschafft hat. Liegt der Erwerb bereits mehr als zehn Jahre zurück, ist ein privater Verkauf regelmäßig nicht mehr nach § 23 EStG steuerpflichtig. Bei kürzerer Haltedauer können weitere Ausnahmen, etwa durch eigene Wohnnutzung des Erben, greifen. Ziehen Sie für die Klärung der konkreten steuerlichen Situation daher im Zweifel immer einen Steuerberater zu Rate.
Die wichtigsten Steuerregeln für geerbte Immobilien im Überblick
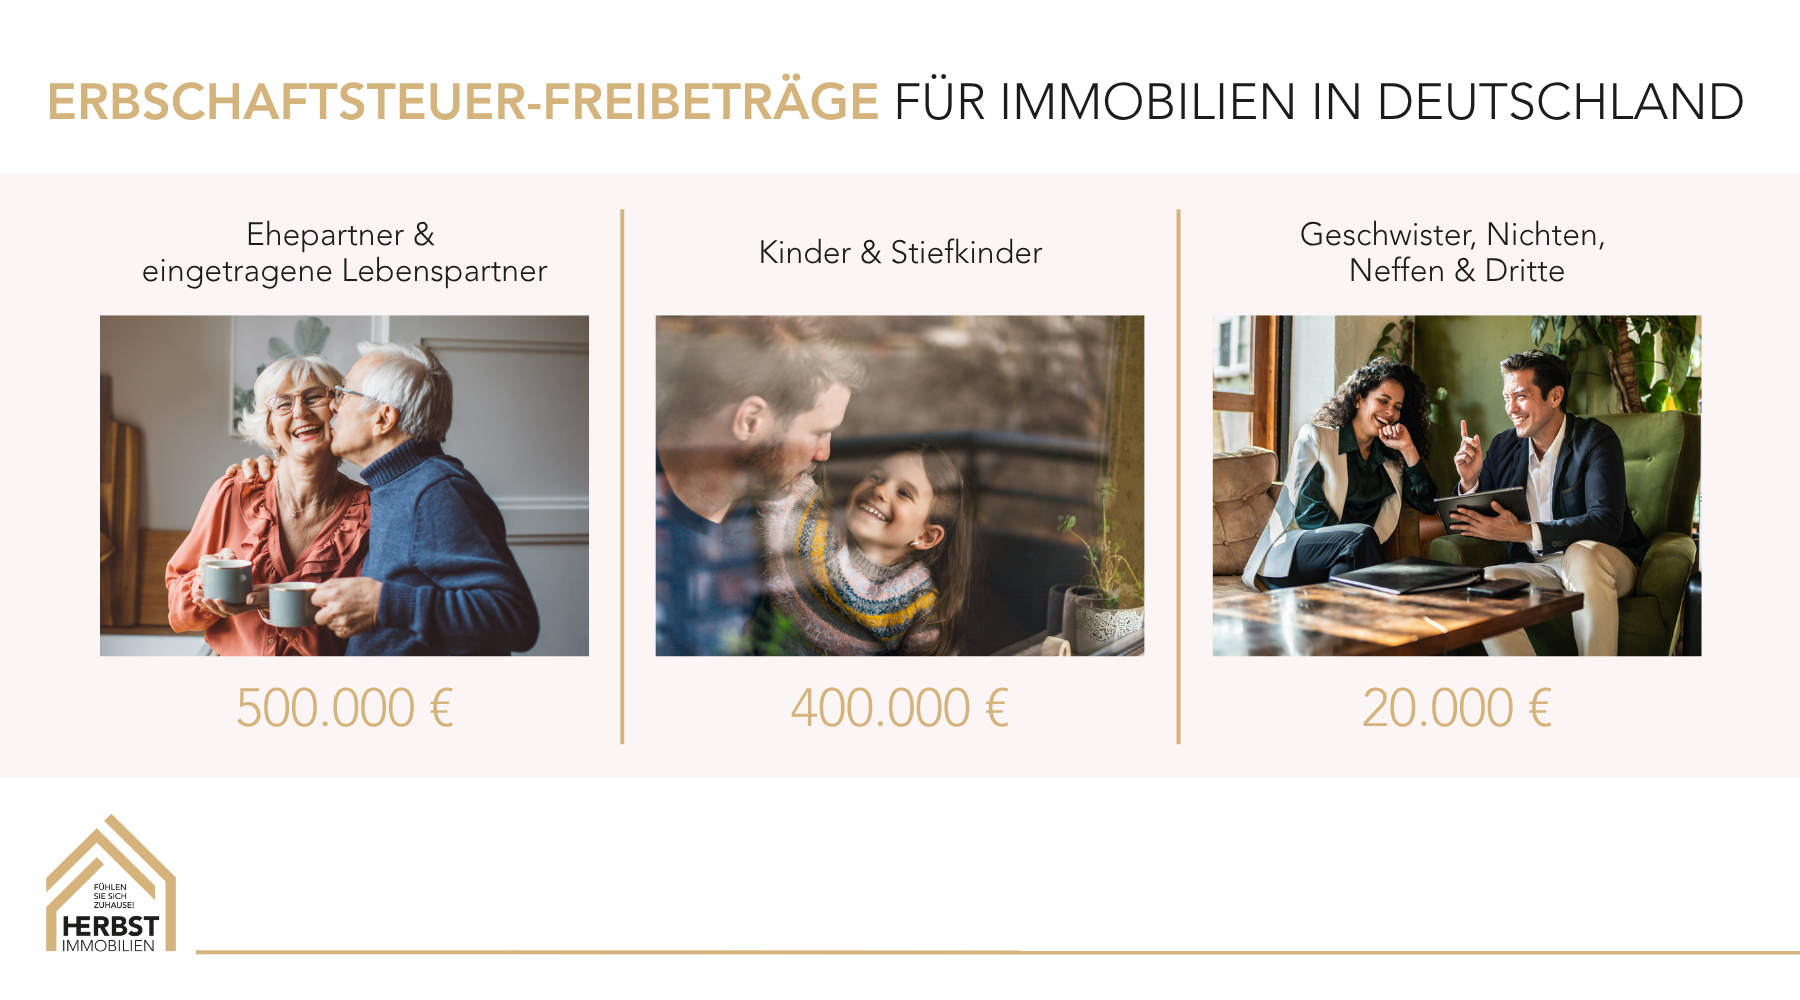
Erbschaftsteuer: Ein Erwerb von Todes wegen muss grundsätzlich innerhalb von drei Monaten nach Kenntnis dem zuständigen Finanzamt angezeigt werden. Die persönlichen Freibeträge liegen beispielsweise bei 500.000 Euro für Ehe- und Lebenspartner, 400.000 Euro für Kinder und 20.000 Euro für Geschwister oder nicht verwandte Personen. Bei geerbtem Grundbesitz besteht die Anzeigepflicht grundsätzlich auch dann, wenn ein Testament gerichtlich oder notariell eröffnet wurde.
- Das Familienheim: Ehe- oder Lebenspartner können das selbstgenutzte Familienheim unter bestimmten Voraussetzungen steuerfrei erben, wenn sie es unverzüglich selbst nutzen und grundsätzlich mindestens zehn Jahre dort wohnen. Für Kinder gilt diese Steuerbefreiung grundsätzlich nur bis zu einer Wohnfläche von 200 m².
- „Spekulationssteuer“ (§ 23 EStG): Bei einer geerbten Immobilie beginnt die Zehnjahresfrist nicht neu. Maßgeblich ist grundsätzlich der Anschaffungszeitpunkt des Erblassers. Auch dessen Eigennutzung kann dem Erben zugerechnet werden. Hat der Erblasser die Immobilie beispielsweise im Jahr des Verkaufs und in den beiden vorangegangenen Kalenderjahren selbst bewohnt, kann ein Verkauf deshalb auch innerhalb der Zehnjahresfrist steuerfrei sein.
- Grunderwerbsteuer: Beim Eigentumsübergang durch Erbschaft fällt keine Grunderwerbsteuer an.
Schritt #5: Entscheiden Sie über die Nutzung – Einziehen, Vermieten oder Verkaufen
Wenn die rechtliche, technische und wirtschaftliche Situation geklärt ist, steht die vielleicht persönlichste Entscheidung an: Was soll mit der geerbten Immobilie passieren?
Option 1: Selbst in die Immobilie einziehen
Gerade bei einem Elternhaus spielen Erinnerungen und Emotionen häufig eine große Rolle. Stellen Sie sich deshalb eine ehrliche Frage: „Würde ich dieses Haus mit seiner Lage, seinem Grundriss und seinem Zustand auch dann wählen, wenn ich es nicht geerbt hätte?“ Berücksichtigen Sie dabei auch notwendige Umbauten und Modernisierungen. Lassen Sie deren Kosten möglichst realistisch ermitteln, bevor Sie sich entscheiden.
Option 2: Immobilie vermieten
Eine Vermietung hält die Immobilie im eigenen Besitz und kann regelmäßige Einnahmen schaffen. Gleichzeitig übernehmen Sie die Verantwortung eines Vermieters und müssen sich um Verwaltung, Instandhaltung und mögliche Investitionen kümmern. Rechnen Sie deshalb nüchtern durch, welcher tatsächliche Überschuss nach laufenden Kosten, Rücklagen, Verwaltung und Steuern verbleibt.
Option 3: Immobilie verkaufen
Ein Verkauf kann sinnvoll sein, wenn Sie die Immobilie nicht selbst nutzen möchten und eine Vermietung für Sie nicht infrage kommt. Er schafft Liquidität und beendet zugleich die laufende Verantwortung für Verwaltung, Instandhaltung und zukünftige Investitionen.
Mein Rat für Erbengemeinschaften: Gehört die Immobilie mehreren Erben, setzt ein Verkauf grundsätzlich die Mitwirkung aller Miterben voraus. Gerade wenn unterschiedliche Vorstellungen aufeinandertreffen, sollte frühzeitig offen über die Ziele der einzelnen Beteiligten gesprochen werden.
Aus meiner Erfahrung kann eine objektive Wertermittlung nach ImmoWertV dabei eine wichtige gemeinsame Grundlage schaffen. Statt über persönliche Einschätzungen zum Wert zu diskutieren, liegt eine nachvollziehbare und für alle Beteiligten transparente Bewertung vor.
Fazit: Erst Klarheit schaffen, dann entscheiden
Eine geerbte Immobilie bringt nicht nur einen Vermögenswert mit sich, sondern häufig auch viele Fragen, Verpflichtungen und Emotionen. Gerade deshalb sollten Sie sich in der ersten Zeit nicht zu vorschnellen Entscheidungen drängen lassen.
Verschaffen Sie sich zunächst einen vollständigen Überblick: über die rechtliche Situation, die vorhandenen Unterlagen, den technischen Zustand, mögliche Verbindlichkeiten und den tatsächlichen Wert der Immobilie. Eine professionelle Wertermittlung nach ImmoWertV kann dabei eine belastbare und nachvollziehbare Grundlage schaffen.
Erst wenn diese Fakten transparent vorliegen, lässt sich fundiert entscheiden, welcher Weg zu Ihrer persönlichen Situation passt: die Immobilie selbst nutzen, vermieten oder verkaufen.
Ihr 3-Schritte-Aktionsplan:
- 1. Fakten klären: Unterlagen zusammentragen, Grundbuch und rechtliche Situation prüfen sowie den Zustand der Immobilie erfassen.
- 2. Wert und Zahlen kennen: Den Immobilienwert professionell ermitteln und Verbindlichkeiten, laufende Kosten sowie mögliche steuerliche Folgen berücksichtigen.
- 3. Entscheidung treffen: Auf dieser Grundlage in Ruhe abwägen, ob Selbstnutzung, Vermietung oder Verkauf zu Ihrer Situation passt.
Sie sind noch unsicher, welcher Weg für Sie der richtige ist?
Gerade bei einer geerbten Immobilie ist es nicht immer einfach, Emotionen, Zahlen und unterschiedliche Interessen voneinander zu trennen. Eine unabhängige und nachvollziehbare Wertermittlung hilft Ihnen dabei, Klarheit zu schaffen und Ihre nächsten Schritte auf einer soliden Grundlage zu planen.
Gerne unterstützen wir Sie dabei, den tatsächlichen Wert Ihrer Immobilie zu ermitteln und die vorhandenen Möglichkeiten gemeinsam einzuordnen.
Jetzt Erstgespräch vereinbaren
Häufig gestellte Fragen (FAQ) – Immobilienerbe im Schwarzwald-Baar-Kreis
Grundsätzlich haben Sie sechs Wochen Zeit, um eine Erbschaft auszuschlagen. Die Frist beginnt, sobald Sie vom Erbfall und dem Grund Ihrer Erbenstellung Kenntnis haben. Wurden Sie durch ein Testament als Erbe eingesetzt, beginnt die Frist grundsätzlich nicht vor dessen Bekanntgabe durch das Nachlassgericht. In bestimmten Auslandsfällen beträgt die Frist sechs Monate. Gerade wenn unklar ist, ob der Nachlass möglicherweise überschuldet ist, sollten Sie sich deshalb frühzeitig einen Überblick verschaffen.
Durch den Erbfall stimmt der im Grundbuch eingetragene Eigentümer nicht mehr mit der tatsächlichen Eigentumslage überein. Das Grundbuch sollte deshalb berichtigt werden; das Grundbuchamt kann die Erben hierzu auch auffordern.
Ein wichtiger Vorteil: Geht der Antrag auf Eintragung der Erben innerhalb von zwei Jahren nach dem Erbfall beim Grundbuchamt ein, wird für diese Eigentümereintragung grundsätzlich keine Grundbuchgebühr erhoben.
Der Marktwert hängt unter anderem von Lage, Grundstück, Baujahr, Größe, Zustand, den Modernisierungen, Ausstattung und energetischen Eigenschaften der Immobilie ab. Für Entscheidungen innerhalb einer Erbengemeinschaft oder einen möglichen Verkauf schafft eine professionelle Wertermittlung nach der ImmoWertV eine nachvollziehbare Grundlage.
Wichtig: Für die Erbschaftsteuer ermittelt das Finanzamt den Grundbesitzwert nach den Vorschriften des Bewertungsgesetzes. Dieser ist nicht automatisch mit dem am Immobilienmarkt erzielbaren Verkehrswert gleichzusetzen. Unter bestimmten Voraussetzungen kann gegenüber dem Finanzamt auch ein niedrigerer gemeiner Wert nachgewiesen werden.
Ehegatten und eingetragene Lebenspartner haben grundsätzlich einen persönlichen Freibetrag von 500.000 Euro, Kinder von 400.000 Euro. Enkel erhalten grundsätzlich 200.000 Euro; für Kinder bereits verstorbener Kinder gilt ein Freibetrag von 400.000 Euro. Für Geschwister und viele nicht verwandte Personen beträgt der Freibetrag 20.000 Euro.
Für das sogenannte Familienheim kann darüber hinaus unter bestimmten Voraussetzungen eine besondere Steuerbefreiung gelten. Ehe- oder Lebenspartner sowie Kinder müssen die Immobilie grundsätzlich unverzüglich selbst nutzen und anschließend zehn Jahre darin wohnen. Bei Kindern ist die Begünstigung zusätzlich auf eine Wohnfläche von 200 m² begrenzt.
Haben mehrere Personen die Immobilie gemeinsam geerbt, kann ein einzelner Erbe das Haus nicht allein verkaufen. Für einen Verkauf müssen grundsätzlich alle Miterben mitwirken. Gerade wenn unterschiedliche Vorstellungen über Verkauf, Eigennutzung oder den Wert der Immobilie bestehen, kann eine objektive Wertermittlung nach ImmoWertV eine nachvollziehbare gemeinsame Grundlage schaffen.
Kommt dauerhaft keine Einigung zustande, kann im letzten Schritt eine Teilungsversteigerung beantragt werden. Deshalb ist es meist sinnvoll, frühzeitig nach einer einvernehmlichen Lösung zu suchen.


